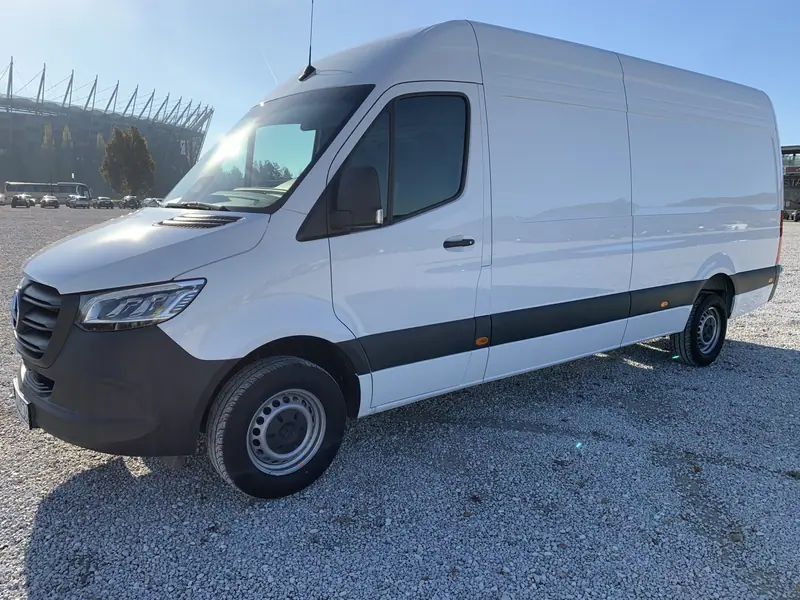
Czy używanego Sprintera można wziąć w leasing?
Tak. Kodeks cywilny opisuje leasing jako umowę, w której finansujący zobowiązuje się nabyć rzecz od oznaczonego zbywcy i oddać ją korzystającemu do używania na czas oznaczony. Korzystający płaci w ratach wynagrodzenie co najmniej równe cenie, za którą finansujący kupił rzecz. Umowa wymaga formy dokumentowej.
Przy aucie z naszej floty wygląda to tak:
- Ty wybierasz konkretnego Sprintera i jesteś korzystającym,
- FOCUS RENT jest zbywcą, czyli sprzedaje auto,
- firma leasingowa kupuje auto i oddaje Ci je do używania.
Leasing i najem długoterminowy aut z floty przygotowuje FocusLease. Warunki dla konkretnego egzemplarza, np. wkład własny, okres i wykup, ustala finansujący po analizie Twojego wniosku.
Leasing operacyjny czy finansowy?
Oba rodzaje dają Ci auto do używania, ale inaczej rozliczasz je w firmie. Według biznes.gov.pl różnice wyglądają tak:
| Leasing operacyjny | Leasing finansowy | |
|---|---|---|
| Właściciel w czasie umowy | firma leasingowa | firma leasingowa, auto w Twojej ewidencji środków trwałych |
| Kto amortyzuje | leasingodawca | Ty |
| VAT | w każdej racie miesięcznej | z góry, od sumy rat, przy wydaniu auta |
| Koniec umowy | wykup za kwotę z umowy, na firmę lub prywatnie | własność przechodzi na Ciebie po ostatniej racie |
| Minimalny okres | 2 lata | ustalany w umowie |
Którą formę wybrać, zależy od Twojego sposobu rozliczania podatków, więc decyzję omów z księgowym.
Leasing czy najem długoterminowy?
Najem długoterminowy to umowa, w której płacisz za używanie auta przez ustalony czas, na warunkach z umowy, np. z limitem kilometrów. Zwykle nie zakłada wykupu, więc po zakończeniu umowy oddajesz auto.
Najem wybierz, gdy:
- chcesz znać stały miesięczny koszt i nie planujesz zostać właścicielem,
- wolisz, żeby część kosztów, np. serwis czy ubezpieczenie, była w racie (zakres sprawdzisz w ofercie),
- potrzebujesz auta na konkretny kontrakt.
Leasing wybierz, gdy chcesz na koniec zatrzymać Sprintera i jeździć nim dłużej niż trwa umowa.
Jak wygląda VAT od rat za Sprintera?
Ustawa o VAT przyjmuje dla aut do 3,5 t zasadę odliczenia 50% podatku. Dotyczy ona także rat leasingu i najmu. Pełne 100% odliczysz, gdy:
- Auto służy wyłącznie działalności. Masz zasady używania i ewidencję przebiegu, a do 25. dnia miesiąca po pierwszym wydatku składasz informację VAT-26.
- Konstrukcja wyklucza użytek prywatny. Furgon z jednym rzędem siedzeń oddzielonym od ładowni ścianą lub trwałą przegrodą, sklasyfikowany jako van lub wielozadaniowy, może spełnić ten warunek. Potwierdza to dodatkowe badanie techniczne i adnotacja w dowodzie.
Przykład z liczbami przyjętymi wyłącznie do obliczeń: przy racie 2 000 zł netto VAT wynosi 460 zł. Przy zasadzie 50% odliczysz 230 zł, a przy pełnym odliczeniu 460 zł. Różnica 230 zł miesięcznie przez cały okres umowy to argument, żeby zawczasu ustalić, który tryb Cię dotyczy. Jeśli w ciągu 60 miesięcy od nabycia zmienisz sposób używania auta, może być potrzebna korekta odliczonego VAT.
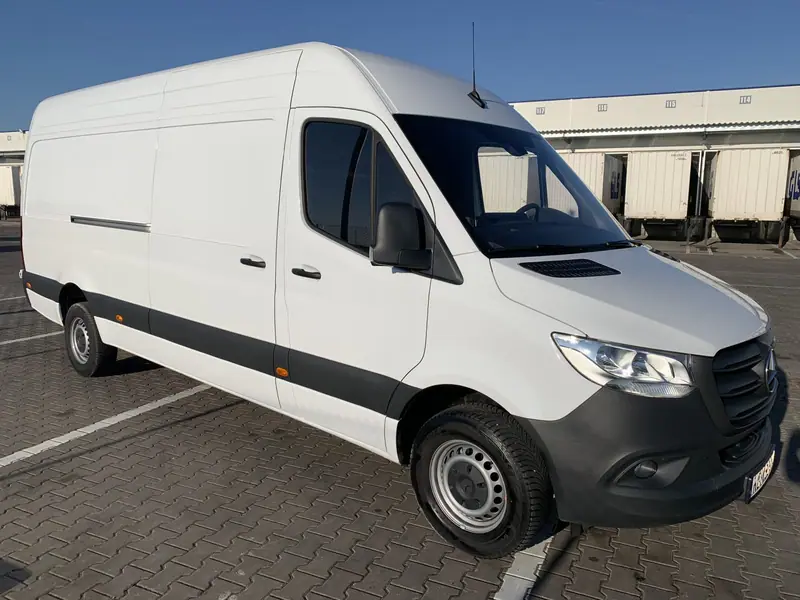
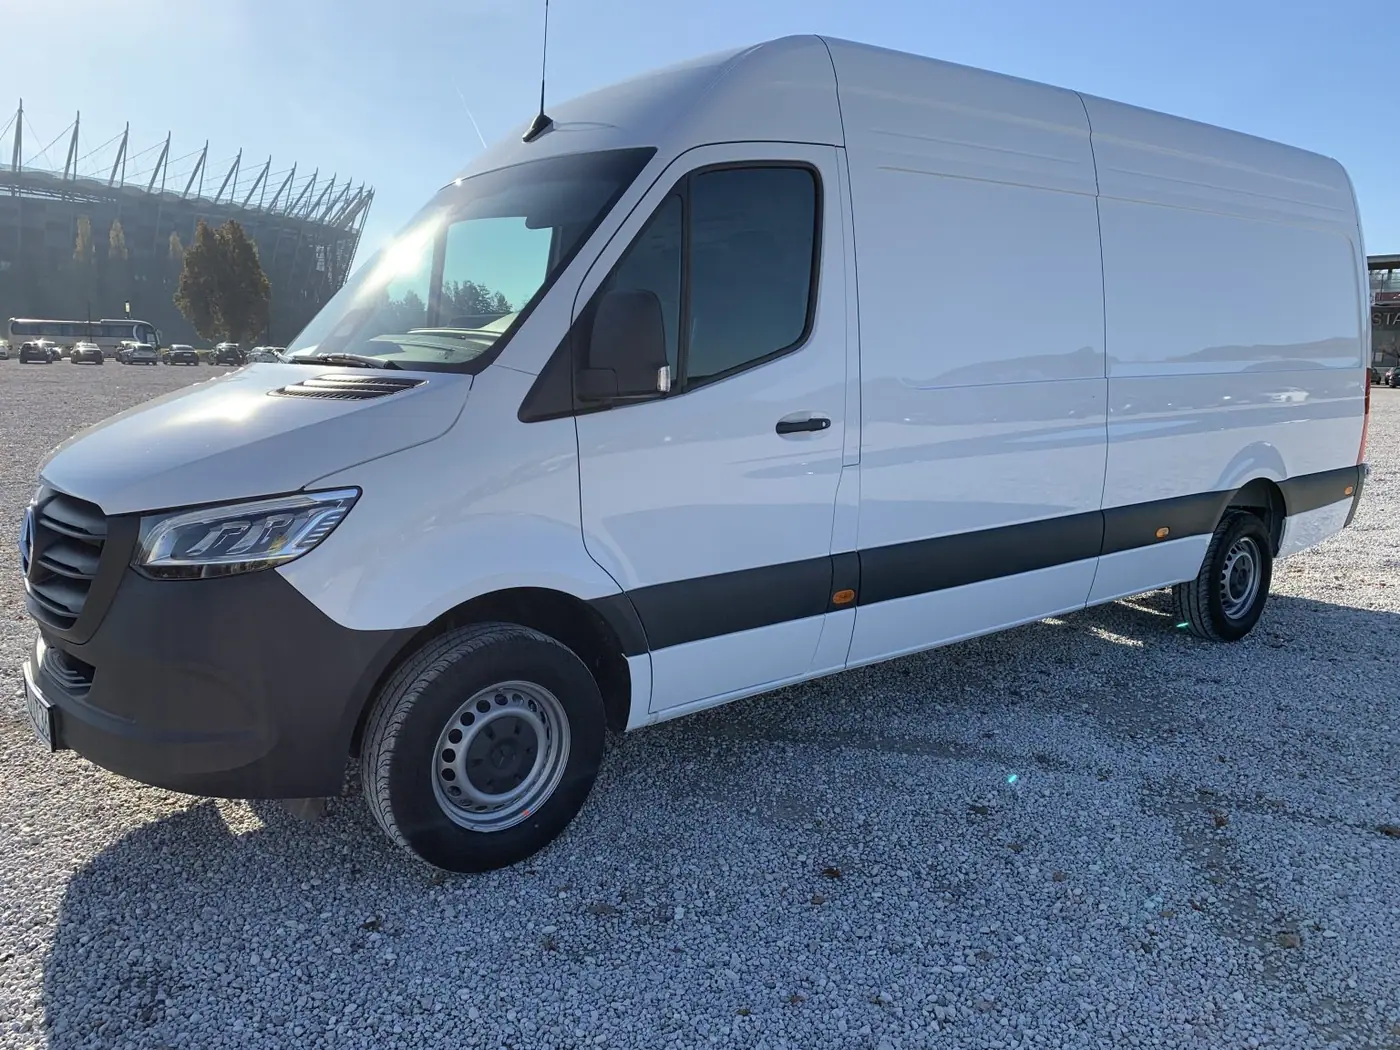
Nasze furgony L2H2 i L3H2 mają po 3 miejsca w jednym rzędzie. Czy dany egzemplarz ma przegrodę i adnotację w dowodzie, sprawdzisz przy oglądaniu. Brygadówka z dwoma rzędami siedzeń nie mieści się w trybie konstrukcyjnym, o czym piszemy w artykule o brygadówce na Sprinterze.
Co ze Sprinterem po zakończeniu leasingu?
W leasingu operacyjnym na koniec umowy możesz wykupić auto za kwotę ustaloną w umowie. Biznes.gov.pl opisuje dwie drogi:
- Wykup na firmę. Podstawą odliczenia VAT jest faktura wykupowa. Jeśli kwota na fakturze nie przekracza 10 000 zł (netto dla czynnych podatników VAT, brutto dla zwolnionych), wartość auta możesz zaliczyć do kosztów jednorazowo. Przy wyższej kwocie sposób rozliczenia ustal z księgowym.
- Wykup na cele prywatne. Nie odliczysz VAT. Jeśli sprzedasz auto w ciągu 6 lat od wykupu, licząc od pierwszego dnia miesiąca po wykupie, zapłacisz podatek dochodowy tak, jak przy sprzedaży w ramach działalności. Podstawą jest wartość rynkowa auta, a nie cena wykupu.
W leasingu finansowym osobny wykup nie jest potrzebny, bo własność przechodzi na Ciebie po zakończeniu umowy. W najmie długoterminowym zwykle oddajesz auto, chyba że umowa przewiduje inną możliwość.
Krok po kroku: Sprinter z floty w leasingu
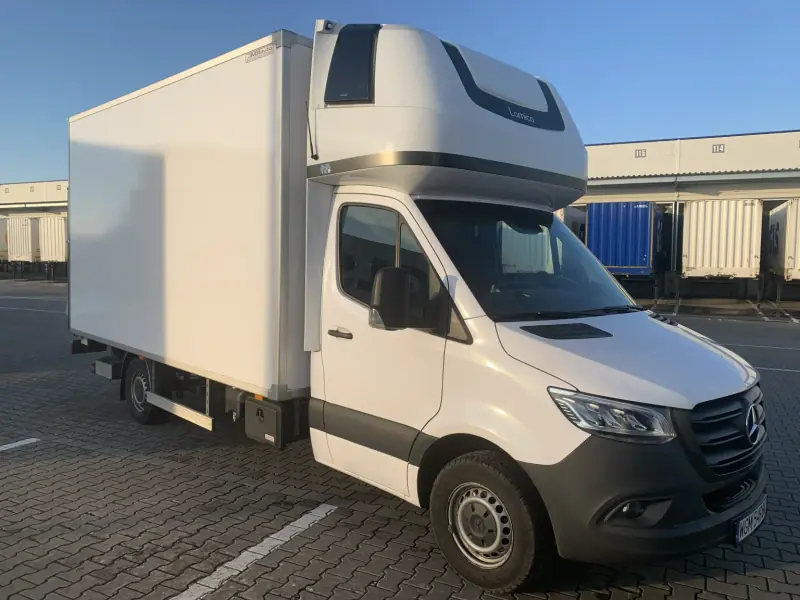
- Wybierz auto. Na liście aut znajdziesz furgony L2H2 i L3H2 oraz kontenery 8 EP z windą. Do zadań z długim ładunkiem pasuje Sprinter L3H2.
- Policz ratę. Orientacyjną ratę dla wybranego auta sprawdzisz w kalkulatorze raty busa.
- Wyślij zapytanie do FocusLease. Szczegóły umów znajdziesz na stronie o wynajmie i leasingu.
- Złóż wniosek. Firma leasingowa poprosi o dokumenty firmy i podejmie decyzję.
- Odbierz auto. Sprintera wydamy na placu przy Al. Jerozolimskich 228 w Warszawie, czynnym od poniedziałku do piątku w godz. 8:00–17:00 i w soboty w godz. 8:00–16:00.
Jeśli wolisz kupić auto za gotówkę, sprzedajemy je z fakturą VAT, w pełnej cenie brutto, firmom i konsumentom.
Najczęstsze pytania
Czy można wziąć w leasing używanego Sprintera?
Tak. Kodeks cywilny opisuje leasing jako umowę, w której finansujący kupuje rzecz od wskazanego zbywcy i oddaje ją korzystającemu do używania. Zbywcą może być FOCUS RENT, a o warunkach dla konkretnego auta decyduje finansujący.
Na jak długo zawiera się leasing operacyjny Sprintera?
Biznes.gov.pl podaje, że minimalny okres leasingu operacyjnego samochodu to 2 lata. Górną granicę i harmonogram rat ustalasz w umowie z firmą leasingową.
Czy odliczę 100% VAT od rat leasingu Sprintera?
Tak, jeśli auto służy wyłącznie firmie i prowadzisz ewidencję przebiegu z VAT-26 albo jeśli jego konstrukcja wyklucza użytek prywatny, co potwierdza dodatkowe badanie techniczne. W innych przypadkach odliczysz 50%.
Czym różni się najem długoterminowy od leasingu?
W leasingu operacyjnym zwykle możesz na koniec wykupić auto za kwotę z umowy. W najmie długoterminowym płacisz za używanie przez określony czas, a zakres usług w racie ustalasz w ofercie.
Źródła
- Kodeks cywilny, tekst jednolity Dz.U. 2026 poz. 795 (art. 709¹ i 709²)
- biznes.gov.pl: skutki podatkowe leasingu samochodu (rodzaje leasingu, okres, wykup)
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 (art. 86a)
- biznes.gov.pl: informacja o pojazdach wykorzystywanych wyłącznie do działalności gospodarczej (VAT-26)
Opublikowano 10 listopada 2026. Pytania? Zadzwoń: 503 119 300.